श्याम सौरभ, नई दिल्ली
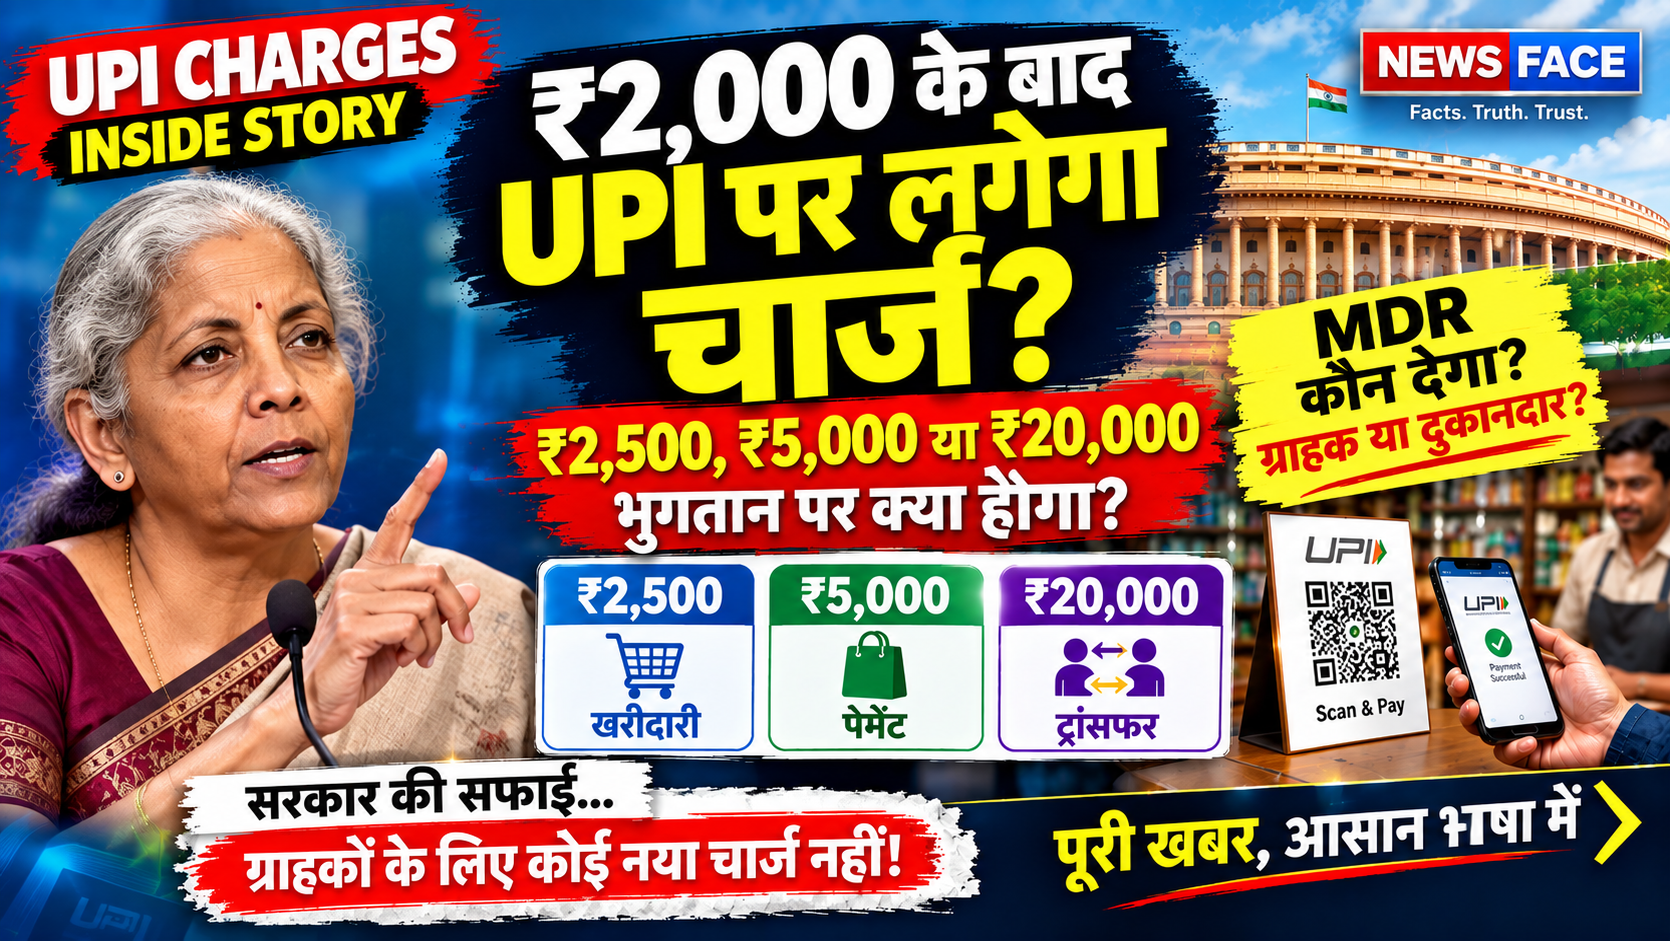
UPI से पेमेंट करते वक्त अब एक सवाल तेजी से लोगों के बीच घूम रहा है. अगर आपने ₹2,000 से ज्यादा का भुगतान किया तो क्या UPI पर भी कोई एक्स्ट्रा चार्ज देना पड़ेगा? मसलन, आपने दुकान पर ₹2,500 का बिल चुकाया, किसी शोरूम में ₹5,000 की खरीदारी की या फिर ₹20,000 का भुगतान किया. क्या बैंक खाते से तय रकम से ज्यादा पैसा कटेगा? यहीं पर पूरी बहस में सबसे बड़ा कन्फ्यूजन पैदा हो रहा है.
पहली और सबसे अहम बात साफ कर दीजिए. ₹2,000 से ऊपर UPI पेमेंट करने पर ग्राहक से अपने आप कोई नया चार्ज शुरू नहीं हो गया है. यानी अगर आपने किसी दुकान पर ₹5,000 का सामान खरीदा है, तो फिलहाल आपको ₹5,000 ही चुकाने हैं. ऐसा नहीं है कि खाते से ₹5,020 कटेंगे.
कन्फ्यूजन की जड़ दरअसल MDR यानी Merchant Discount Rate है. वित्त मंत्रालय की 14 सितंबर की अधिसूचना में ₹2,000 तक के UPI लेनदेन को पेमेंट सिस्टम्स एक्ट की धारा 10A के तहत शुल्क से सुरक्षा वाली श्रेणी में रखा गया है. लेकिन इसका मतलब यह नहीं है कि ₹2,001 होते ही ग्राहक पर फीस लग जाएगी. असली चर्चा इस बात को लेकर है कि भविष्य में कुछ खास बड़े Merchant यानी दुकानदारों को किए गए UPI भुगतान पर MDR लगाया जा सकता है या नहीं.
यानी UPI की कहानी में फर्क सिर्फ रकम का नहीं, बल्कि पेमेंट किसे किया जा रहा है, इसका है. अगर आपने अपने दोस्त को ₹5,000 भेजे, माता-पिता को ₹20,000 ट्रांसफर किए या किसी दूसरे व्यक्ति के बैंक खाते में UPI से पैसा भेजा, तो सिर्फ रकम ₹2,000 से ज्यादा होने के कारण MDR नहीं लगेगा. सरकार की तरफ से साफ किया गया है कि Person-to-Person यानी P2P UPI ट्रांजैक्शन फ्री रहेंगे.
अब मामला थोड़ा दिलचस्प होता है जब यही ₹5,000 किसी दुकान या कारोबारी को दिए जाते हैं. इसे Person-to-Merchant यानी P2M पेमेंट कहा जाता है. फिलहाल ऐसे पेमेंट पर कोई नया चार्ज लागू नहीं हुआ है. लेकिन भविष्य में अगर MDR का नया ढांचा आता है, तो ₹2,000 से ऊपर के कुछ चुनिंदा Merchant Transactions उसके दायरे में आ सकते हैं. अभी इसकी दर, किन कारोबारियों पर यह लागू होगा और इसे कब से लागू किया जाएगा, इन सवालों पर अंतिम फैसला नहीं हुआ है.
यहीं से 0.4 फीसदी MDR की चर्चा सामने आती है. 15 सितंबर को Reuters ने बातचीत से जुड़े एक सूत्र के हवाले से रिपोर्ट किया कि रेगुलेटर्स 0.4 फीसदी के आसपास की दर पर विचार कर रहे हैं. लेकिन इसे फिलहाल फाइनल चार्ज समझना गलती होगी. दर क्या होगी, किन हिस्सेदारों के बीच पैसा बंटेगा और किन Merchant Transactions पर इसे लागू किया जाएगा, इन तमाम बातों पर तस्वीर अभी पूरी तरह साफ नहीं है.
अगर सिर्फ समझने के लिए 0.4 फीसदी की दर मान लें और मान लें कि यह पूरी ट्रांजैक्शन वैल्यू पर लागू होती है, तो ₹5,000 के पेमेंट पर MDR ₹20 बैठेगा. लेकिन सबसे महत्वपूर्ण बात फिर वही है. यह ₹20 ग्राहक से वसूला जाने वाला UPI चार्ज नहीं होगा. इस उदाहरण में प्रोसेसिंग लागत Merchant की तरफ जाएगी. ग्राहक के लिए ₹5,000 का भुगतान ₹5,000 ही रहेगा.
इसी तरह ₹20,000 का भुगतान भी दो अलग कहानियां बना सकता है. अगर आपने ₹20,000 किसी व्यक्ति को भेजे हैं, तो यह P2P ट्रांजैक्शन है और रकम बड़ी होने के बावजूद UPI शुल्क नहीं लगेगा. लेकिन अगर यही ₹20,000 किसी Merchant को भुगतान किए गए हैं, तो भविष्य में बनने वाला MDR Framework प्रासंगिक हो सकता है. हालांकि अभी यह कहना जल्दबाजी होगी कि हर ₹20,000 के Merchant Payment पर कोई तय शुल्क लगेगा.
असल में यहां जो बदलाव चर्चा में है, वह UPI इस्तेमाल करने वाले आम ग्राहक के लिए सीधे-सीधे “₹2,000 पार करो और चार्ज दो” वाला नियम नहीं है. मामला ज्यादा बारीक है. UPI का पूरा इकोसिस्टम बैंकों, Payment Apps, Payment Service Providers और Merchants के बीच चलता है. MDR इसी प्रोसेसिंग इकोनॉमी का हिस्सा है. इसलिए आने वाले बदलाव का असर इस बात पर निर्भर करेगा कि अंतिम नियम किस तरह बनाया जाता है.
यही वजह है कि अभी ₹2,500, ₹5,000 या ₹20,000 का UPI पेमेंट करते समय घबराने की जरूरत नहीं है. ग्राहक के लिए कोई ऑटोमैटिक ₹2,000-पार चार्ज लागू नहीं हुआ है. खासकर P2P ट्रांसफर के मामले में स्थिति साफ है. बहस मुख्य रूप से बड़े मूल्य वाले P2M ट्रांजैक्शन और उनके संभावित MDR को लेकर है.
UPI की कामयाबी का सबसे बड़ा आधार यही रहा है कि ग्राहक के लिए डिजिटल पेमेंट बेहद आसान और कम लागत वाला रहा. अब जो चर्चा शुरू हुई है, वह इस सिस्टम की अगली आर्थिक परत से जुड़ी है. सवाल यह नहीं है कि “₹2,000 के बाद UPI बंद हो जाएगा या चार्ज लगेगा?” सवाल यह है कि बड़े Merchant Payments की लागत आखिर कौन उठाएगा और उसका असर डिजिटल पेमेंट के पूरे सिस्टम पर कितना पड़ेगा.
फिलहाल तस्वीर का सबसे सीधा निष्कर्ष यही है. ₹2,500 भेज रहे हैं, ₹5,000 भेज रहे हैं या ₹20,000. अगर सामने वाला व्यक्ति है, तो UPI ट्रांसफर फ्री है. अगर सामने Merchant है, तो भी आज कोई नया ₹2,000-पार चार्ज लागू नहीं हुआ है. हां, भविष्य के MDR Framework को लेकर बातचीत जरूर चल रही है.
यानी ₹2,000 की सीमा को लेकर जो डर सोशल मीडिया और WhatsApp पर घूम रहा है, उसकी पूरी कहानी सिर्फ एक लाइन में नहीं समाती. UPI में असली सवाल रकम से ज्यादा यह है कि पैसा जा कहां रहा है.